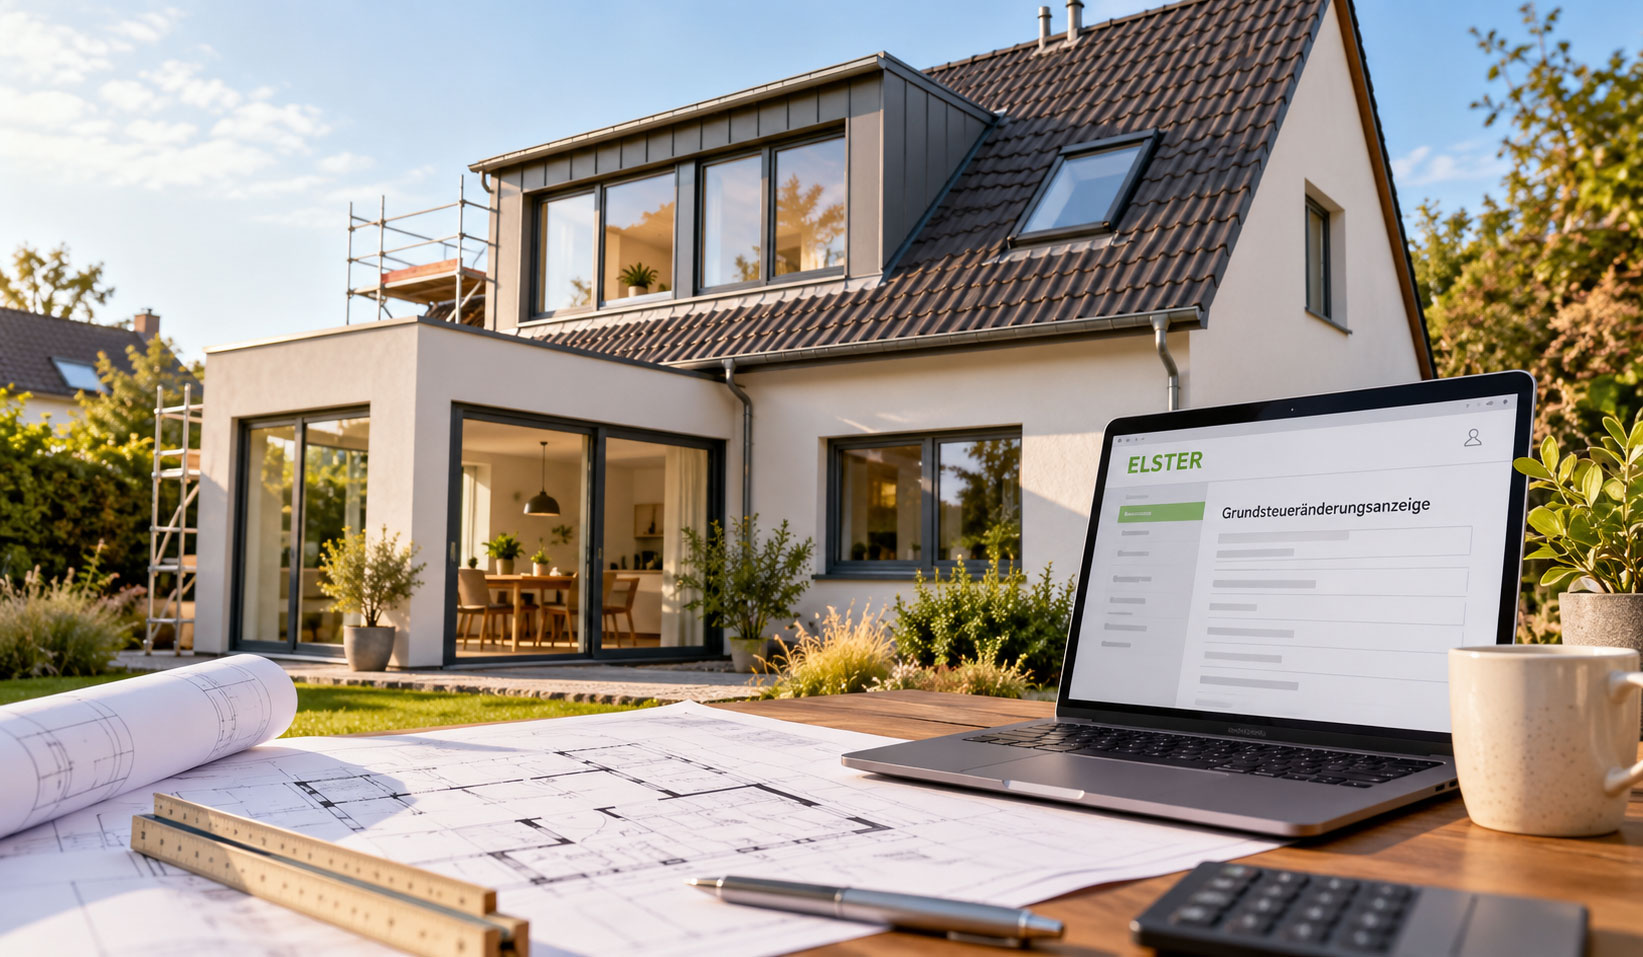
Aus dem Speicher sind zwei Schlafzimmer geworden, das Wohnzimmer wurde angebaut oder die ehemalige Garage wird jetzt bewohnt. Solche Veränderungen am Haus können eine Folge haben, an die viele Eigentümer zunächst nicht denken: Möglicherweise muss das Finanzamt davon erfahren.
Eine neue Heizung, neue Fenster oder ein renoviertes Bad müssen Sie dagegen normalerweise nicht melden. Für die Grundsteuer kommt es darauf an, ob sich Angaben verändert haben, die für die Bewertung des Grundstücks oder Gebäudes relevant sind.
Wer 2026 eine solche Änderung vorgenommen hat, muss sie im Bundesmodell grundsätzlich bis zum 31. März 2027 anzeigen.
Wer sein Haus erweitert, das Dachgeschoss ausbaut oder Wohnfläche neu schafft, muss unter Umständen auch das Finanzamt informieren.
Das Wichtigste in Kürze
Nicht jede Renovierung muss dem Finanzamt gemeldet werden.
Relevant können beispielsweise neue Wohnfläche, ein Anbau, ein Dachgeschossausbau, ein Abriss oder eine geänderte Nutzung sein.
Im Bundesmodell müssen meldepflichtige Änderungen aus 2026 grundsätzlich bis zum 31. März 2027 angezeigt werden.
Die Grundsteuer-Änderungsanzeige bedeutet nicht automatisch, dass anschließend mehr Grundsteuer fällig wird.
Baden-Württemberg, Bayern, Hamburg, Hessen und Niedersachsen nutzen eigene Grundsteuermodelle. Die Regeln können deshalb vom Bundesmodell abweichen.
Warum interessiert sich das Finanzamt überhaupt für einen Umbau?
Die Grundsteuer wird auf Grundlage bestimmter Merkmale eines Grundstücks und Gebäudes berechnet. Diese Angaben können sich nach der ursprünglichen Grundsteuererklärung ändern.
Ein einfaches Beispiel: Ein bisher nicht zu Wohnzwecken genutzter Dachboden wird ausgebaut. Nach dem Umbau entstehen dort zwei Schlafzimmer und ein Bad. Dadurch kann sich die für die Grundsteuer relevante Wohnfläche erhöhen.
Im sogenannten Bundesmodell schreibt § 228 Bewertungsgesetz vor, dass bestimmte Änderungen der tatsächlichen Verhältnisse angezeigt werden müssen. Dazu gehören Veränderungen, die sich auf den Grundsteuerwert, die Vermögensart oder die Grundstücksart auswirken oder zu einer erstmaligen Feststellung führen können.
Das Finanzamt muss Eigentümer dazu nicht persönlich auffordern.
Wichtig: Nicht in allen Bundesländern gelten dieselben Regeln
Bevor es um einzelne Umbauten geht, ist eine Einschränkung wichtig: Deutschland hat kein vollständig einheitliches Grundsteuermodell.
Das Bundesmodell gilt in der Mehrzahl der Länder. Baden-Württemberg, Bayern, Hamburg, Hessen und Niedersachsen verwenden eigene Modelle.
Dadurch kann ein Umbau in einem Bundesland für die Grundsteuer relevant sein, in einem anderen dagegen nicht oder zumindest anders behandelt werden.
Die folgenden Beispiele zeigen daher vor allem, welche Veränderungen im Bundesmodell relevant sein können. Zusätzlich sollten Eigentümer immer die Vorgaben ihres Bundeslandes prüfen.
Welche Umbauten müssen Sie dem Finanzamt möglicherweise melden?
Die Finanzverwaltung Nordrhein-Westfalen nennt in ihrer Grundsteuer-Änderungsanzeige unter anderem:
Neubauten
Anbauten
Umbauten
Ausbauten
Kernsanierungen
Teil- oder Komplettabrisse
Änderungen der Wohn- oder Nutzfläche
Änderungen der Grundstücksnutzung
Änderungen der Zahl von Garagen- oder Tiefgaragenstellplätzen bei Wohngrundstücken
Das heißt allerdings nicht, dass jeder Handwerkerbesuch eine Meldung auslöst.
Relevant wird ein Umbau vor allem dann, wenn sich Merkmale ändern, die in die Grundsteuerbewertung einfließen.
Muss ein Dachgeschossausbau gemeldet werden?
Das kann der Fall sein.
Wird ein bisher nicht als Wohnraum genutzter Speicher zu Schlafzimmern, Bad oder Homeoffice ausgebaut, kann zusätzliche Wohnfläche entstehen. Damit verändert sich eine Angabe, die im Bundesmodell für die Bewertung eines Wohngrundstücks relevant sein kann.
Entscheidend ist dabei nicht, ob Eigentümer die Arbeiten selbst als „Renovierung“ oder „Ausbau“ bezeichnen. Maßgeblich sind die tatsächlichen Verhältnisse nach dem Umbau.
Was gilt für einen Anbau oder Wintergarten?
Auch ein Anbau kann zusätzliche Wohn- oder Nutzfläche schaffen.
Das betrifft beispielsweise ein vergrößertes Wohnzimmer oder einen beheizten Anbau. Wer einen Anbau ans Haus plant, sollte deshalb nicht nur Kosten und Baurecht im Blick behalten.
Ähnlich kann es bei einem Wintergarten aussehen. Ist er so ausgeführt und genutzt, dass dadurch für die Grundsteuer relevante Fläche entsteht, kann auch hier eine Änderungsanzeige erforderlich werden.
Eine neue Heizung oder eine gedämmte Fassade verändert das Gebäude zwar technisch. Die für die Grundsteuer maßgeblichen Verhältnisse ändern sich dadurch aber nicht automatisch.
Wann wird eine Sanierung zur Kernsanierung?
Der Begriff Kernsanierung wird häufig zu großzügig verwendet.
Neue Fenster, eine neue Heizung und eine gedämmte Fassade reichen dafür nicht automatisch aus. Auch die Finanzverwaltung Nordrhein-Westfalen grenzt eine Kernsanierung ausdrücklich von normalen Modernisierungsarbeiten ab.
Bei einer Kernsanierung wird das Gebäude umfassend erneuert und nahezu in einen neuwertigen Zustand versetzt. Typischerweise werden große Teile der Gebäudehülle, Haustechnik und des Innenausbaus erneuert.
Auch die Nutzung eines Gebäudes kann sich ändern, ohne dass außen viel davon zu sehen ist.
Ein typisches Beispiel ist eine Garage, die künftig als Wohnraum genutzt wird. Neben dem Baurecht kann das auch für die Grundsteuer relevant werden, weil sich Wohn- und Nutzflächen beziehungsweise die Nutzung des Gebäudes verändern.
Auch der umgekehrte Fall kann relevant sein: Wird ein bisher privat genutzter Gebäudeteil künftig dauerhaft anders genutzt, sollten Eigentümer prüfen, ob dadurch Angaben aus der bisherigen Grundsteuerfeststellung nicht mehr stimmen.
Führt die Änderungsanzeige automatisch zu mehr Grundsteuer?
Nein.
Die Anzeige informiert das Finanzamt zunächst darüber, dass sich die tatsächlichen Verhältnisse geändert haben. Anschließend wird geprüft, ob eine neue Feststellung notwendig ist.
Im Bundesmodell gibt es beispielsweise für die sogenannte Wertfortschreibung eine Schwelle von mehr als 15.000 Euro. Der Grundsteuerwert wird wegen einer Wertänderung neu festgestellt, wenn der neu ermittelte Wert um mehr als 15.000 Euro nach oben oder unten vom bisherigen Grundsteuerwert abweicht.
Wichtig ist die Unterscheidung:
Diese 15.000-Euro-Grenze ist keine Freigrenze für die Änderungsanzeige.
Eigentümer sollten eine eigentlich anzeigepflichtige Änderung deshalb nicht verschweigen, nur weil sie davon ausgehen, dass ihr Grundsteuerwert vermutlich um weniger als 15.000 Euro steigt.
Anzeige und anschließende steuerliche Bewertung sind zwei getrennte Schritte.
Ob die Grundsteuer am Ende tatsächlich steigt, hängt außerdem vom jeweiligen Grundsteuermodell und vom Hebesatz der Kommune ab.
Bis wann muss ein Umbau aus 2026 gemeldet werden?
Im Bundesmodell werden relevante Änderungen eines Kalenderjahres grundsätzlich auf den Beginn des folgenden Kalenderjahres betrachtet.
§ 228 Bewertungsgesetz sieht dafür eine Frist von drei Monaten nach Ablauf des Jahres vor, in dem sich die tatsächlichen Verhältnisse geändert haben.
Für eine im Jahr 2026 eingetretene anzeigepflichtige Änderung bedeutet das grundsätzlich:
Frist: 31. März 2027.
Auch ELSTER nennt für die Grundsteuer-Änderungsanzeige im Bundesmodell den 31. März des Folgejahres.
Bei den Landesmodellen können andere Vorschriften gelten. Eigentümer in Baden-Württemberg, Bayern, Hamburg, Hessen und Niedersachsen sollten deshalb die dortigen Vorgaben prüfen.
Welches Jahr zählt bei einem längeren Umbau?
Nicht jeder Umbau ist innerhalb weniger Wochen abgeschlossen.
Wird beispielsweise Ende 2026 mit dem Dachgeschossausbau begonnen, der neue Wohnraum aber erst 2027 fertiggestellt, kommt es darauf an, wann sich die für die Grundsteuer maßgeblichen tatsächlichen Verhältnisse geändert haben.
Entscheidend ist deshalb nicht allein der Beginn der Bauarbeiten.
Bei größeren oder über den Jahreswechsel laufenden Projekten sollten Eigentümer prüfen, zu welchem Zeitpunkt die neue Fläche beziehungsweise der geänderte Zustand grundsteuerlich anzusetzen ist. Im Zweifel kann das zuständige Finanzamt Auskunft zum konkreten Fall geben.
Wie melden Sie die Änderung?
Für das Bundesmodell gibt es in Mein ELSTER das Formular „Grundsteueränderungsanzeige“.
Wer bereits seine Grundsteuererklärung elektronisch eingereicht hat, kann vorhandene Angaben teilweise übernehmen und die geänderten Daten ergänzen.
Zuständig ist das Finanzamt, in dessen Bezirk das Grundstück liegt.
Gehört ein Grundstück mehreren Personen, beispielsweise einem Ehepaar, reicht es nach den ELSTER-Hinweisen grundsätzlich aus, wenn eine der verpflichteten Personen die Änderungsanzeige abgibt.
Das Bauamt ersetzt die Meldung ans Finanzamt nicht
Wer für einen Anbau eine Baugenehmigung erhalten hat oder einen Ausbau beim Bauamt angezeigt hat, sollte nicht davon ausgehen, dass damit automatisch auch die steuerliche Pflicht erledigt ist.
§ 228 Bewertungsgesetz legt die Anzeigepflicht beim Steuerpflichtigen.
Wer einen meldepflichtigen Umbau vorgenommen hat, sollte deshalb selbst prüfen, ob eine Grundsteuer-Änderungsanzeige erforderlich ist.
Sonderfall Baden-Württemberg
Wie stark sich die Landesmodelle unterscheiden, zeigt Baden-Württemberg.
Dort wird die Grundsteuer B im Wesentlichen anhand von Grundstücksfläche und Bodenrichtwert berechnet. Die Bebauung spielt für den Grundsteuerwert daher eine wesentlich geringere Rolle als im Bundesmodell.
Die Finanzverwaltung Baden-Württemberg nennt deshalb unter anderem
die Errichtung eines Gebäudes,
den Abriss eines Gebäudes und
bauliche Veränderungen an einem bestehenden Gebäude
als Vorgänge, die allein aufgrund dieser baulichen Änderung grundsätzlich keine Grundsteuer-Änderungsanzeige auslösen.
Das zeigt, warum sich Aussagen wie „Dachausbau immer dem Finanzamt melden“ nicht auf ganz Deutschland übertragen lassen.
Relevant können in Baden-Württemberg dagegen beispielsweise Änderungen der Grundstücksfläche, des Entwicklungszustands oder bestimmter steuerlicher Vergünstigungen sein.
Muss ein Eigentümerwechsel gemeldet werden?
Ein normaler Verkauf oder Kauf eines steuerpflichtigen Grundstücks erfordert in der Regel keine zusätzliche Grundsteuer-Änderungsanzeige allein wegen des Eigentümerwechsels.
Für Sonderfälle können andere Regeln gelten, beispielsweise bei steuerbefreiten Grundstücken oder Gebäuden auf fremdem Grund und Boden.
Mit einem klassischen Hausumbau hat das allerdings wenig zu tun.
Was passiert, wenn Sie die Meldung vergessen?
Die Grundsteuer-Änderungsanzeige ist keine freiwillige Mitteilung. Im Bundesmodell gilt sie nach § 228 Bewertungsgesetz als Steuererklärung.
Eine meldepflichtige Veränderung sollte deshalb nicht einfach ignoriert werden.
Wer unsicher ist, ob beispielsweise ein Dachausbau, eine Flächenänderung oder eine Nutzungsänderung angezeigt werden muss, sollte die Informationen der zuständigen Landesfinanzverwaltung prüfen oder beim Finanzamt nachfragen.
Besonders bei größeren Umbauten lässt sich so vermeiden, dass eine Änderung erst Jahre später auffällt und rückwirkend geklärt werden muss.
Fazit: Mehr Wohnfläche sollte Sie hellhörig machen
Eine neue Heizung, neue Fenster oder ein modernisiertes Bad interessieren das Finanzamt für die Grundsteuer normalerweise nicht.
Anders sieht es aus, wenn durch den Umbau neue Wohnfläche entsteht, Flächen wegfallen, Gebäudeteile hinzukommen oder abgerissen werden oder Räume künftig anders genutzt werden.
Im Bundesmodell müssen anzeigepflichtige Änderungen aus dem Jahr 2026 grundsätzlich bis zum 31. März 2027 gemeldet werden. Die 15.000-Euro-Grenze bei der Wertfortschreibung befreit nicht von einer bestehenden Anzeigepflicht.
Und weil mehrere Bundesländer eigene Grundsteuermodelle verwenden, gilt vor der Meldung immer noch ein letzter Schritt: die Regeln des eigenen Bundeslandes prüfen.
Nach einem Bauingenieurstudium und einer Ausbildung zum Online-Redakteur folgten 10 Jahre als bautechnischer Redakteur bei einer Internet-Agentur. Dort hat er zum Beispiel ein Baulexikon mit über 15.000 Begriffen aufgebaut, das zeitweise auch von OBI genutzt wurde. Eine Auskopplung davon mit speziellen Begriffen rund um den Fertighausbau ist noch auf fertighaus.de zu finden.
Es folgten 10 Jahre als Webtexter beim wohl größten Bad-Onlineshop Deutschlands. Dort war er dafür zuständig, dass die Seite für alle Begriffe rund ums Badezimmer (und Leuchten) gut bei Google rankt. Außerdem war er dort verantwortlicher Redakteur für das Magazin.
Aktuell arbeitet er als Redakteur beim VDI Verlag. Dort kümmert er sich um all die technischen Themen, die Ingenieure interessieren. Schwerpunkt ist Bauen. Außerdem übernimmt er Aufgaben als CVD und im Bereich SEO.
Seit 2012 betreibt er bauredakteur.de und schreibt hier über Themen rund um Bauen, Wohnen, Einrichten und Garten.